
भारत Vs अमेरिका: कहां कैसा होता है रिटायरमेंट प्लान? कहीं बच्चों के लिए दौलत, तो कहीं बुढ़ापे की बचत! ये फर्क चौंका देगा
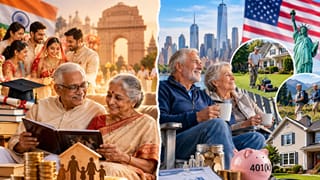
भारत और अमेरिका में रिटायरमेंट की योजना, बच्चों की आर्थिक मदद और विरासत को लेकर सोच अलग है. भारत में माता-पिता बच्चों की पढ़ाई और शादी पर ज्यादा खर्च कर सकते हैं, जबकि अमेरिका में अपनी आर्थिक स्वतंत्रता पर जोर रहता है. भारतीय मूल के अमेरिकी परिवारों के सामने दोनों संस्कृतियों के बीच संतुलन बनाते हुए बुढ़ापे की देखभाल और संपत्ति ट्रांसफर की योजना बनाने की चुनौती है.

Highlights
- भारत और अमेरिका में रिटायरमेंट, बुजुर्गों की देखभाल और विरासत को लेकर सोच अलग है.
- भारतीय मूल के अमेरिकी परिवारों के सामने आर्थिक सुरक्षा की क्या चुनौतियां हैं.
- अमेरिका में रहने वाले भारतीय मूल के परिवारों की स्थिति इन दोनों व्यवस्थाओं के बीच है.
Retirement in India vs US: रिटायरमेंट के बाद जिंदगी कैसे गुजरेगी, बुढ़ापे में देखभाल का खर्च कौन उठाएगा और जमा की गई संपत्ति बच्चों के लिए छोड़ी जाएगी या खुद पर खर्च होगी? ये ऐसे सवाल हैं जिनका जवाब भारत और अमेरिका में अलग-अलग तरीके से दिया जाता है. भारत में माता-पिता अक्सर बच्चों की पढ़ाई, शादी और भविष्य पर खुलकर खर्च करते हैं. वहीं, अमेरिका में आर्थिक रूप से स्वतंत्र रहना और रिटायरमेंट के लिए अपनी बचत सुरक्षित रखना ज्यादा अहम माना जाता है.
अमेरिका में रिटायरमेंट
अमेरिका में बुजुर्ग अपनी रोजमर्रा की जिंदगी में स्वतंत्र रहना पसंद करते हैं. वे अपने घर में रहकर खाना बनाने, गाड़ी चलाने और बगीचे की देखभाल जैसे काम करते रहते हैं. असिस्टेड लिविंग यानी ऐसी जगह जहां रहने, रोजमर्रा के काम और देखभाल में मदद मिलती है, वहां जाना आमतौर पर तब चुना जाता है जब उम्र या स्वास्थ्य के कारण अकेले रहना मुश्किल होने लगता है. चोट लगने या गिरने के बाद भी कई बुजुर्गों को ऐसी सुविधा की जरूरत पड़ सकती है.
अमेरिका में रिटायरमेंट की कोई एक अनिवार्य उम्र नहीं है, इसलिए कई लोग अपनी इच्छा और काम करने की क्षमता के अनुसार नौकरी जारी रखते हैं. वे लाइब्रेरी में मदद करने, जंगलों की देखभाल करने या डॉक्टर के रूप में काम करने जैसी भूमिकाओं में भी सक्रिय रह सकते हैं. इससे उन्हें आमदनी मिलती रहती है और वे अपनी पसंद के मुताबिक जीवन जी पाते हैं.
आर्थिक सुरक्षा के लिए अमेरिका के मध्यमवर्गीय परिवारों में 401(k) और Roth IRA जैसे रिटायरमेंट खातों में बचत महत्वपूर्ण भूमिका निभाती है. कई लोग लंबे समय तक नौकरी करके अपना घर भी खरीद लेते हैं. संपत्ति बढ़ने के साथ निवेश, दूसरी प्रॉपर्टी, खेती की जमीन और अन्य एसेट्स भी पोर्टफोलियो में शामिल हो सकते हैं. अमीर परिवार अपनी संपत्ति को ट्रस्ट के जरिए रखने और आगे बच्चों या दूसरे लाभार्थियों को सौंपने की व्यवस्था भी करते हैं. इससे संपत्ति के प्रबंधन और हस्तांतरण की योजना पहले से बनाई जा सकती है.
बच्चों की जिम्मेदारी और माता-पिता की बचत
अमेरिका में आम सोच यह है कि वयस्क बच्चों को अपने वित्तीय मामलों की जिम्मेदारी खुद उठानी चाहिए. माता-पिता अपनी आमदनी और संपत्ति के सहारे स्वतंत्र जीवन जीने की कोशिश करते हैं. हालांकि, जरूरत पड़ने पर बच्चे बीमार या बुजुर्ग माता-पिता की देखभाल भी करते हैं. माता-पिता अपनी क्षमता के अनुसार बच्चों की कॉलेज की पढ़ाई का खर्च भी उठा सकते हैं.
वहीं, कुछ वयस्क बच्चे आर्थिक या दूसरी जरूरतों के कारण दोबारा माता-पिता के साथ रहने लगते हैं. इसे ‘बूमरैंग जेनरेशन’ कहा जाता है. ऐसी स्थिति में माता-पिता के सामने अपनी रिटायरमेंट की बचत और बच्चों की मदद के बीच संतुलन बनाने की चुनौती आती है. अगर बचत का बड़ा हिस्सा बच्चों की पढ़ाई या शादी पर खर्च हो जाए, तो लंबे रिटायरमेंट के दौरान खुद की जरूरतों के लिए पैसा कम पड़ सकता है. इसलिए वहां अपनी आर्थिक सुरक्षा को प्राथमिकता देने की सोच भी मजबूत है.
भारत में बच्चों की पढ़ाई, शादी और बुजुर्गों की देखभाल
भारत में बुजुर्गों की देखभाल का तरीका अलग है. यहां सीनियर लिविंग सुविधाओं का चलन बढ़ रहा है, जहां रहने, खाने, रोजमर्रा के रखरखाव, मनोरंजन, सामाजिक मेलजोल और मेडिकल देखभाल की व्यवस्था मिल सकती है. कई लोग रिटायरमेंट के करीब पहुंचने से पहले ही ऐसी सुविधाओं में रहने का फैसला करते हैं.
भारत में घरेलू मदद अपेक्षाकृत कम खर्च पर मिल जाने के कारण कई बुजुर्ग अपने घर में रहते हुए भी रोजमर्रा के कामों के लिए दूसरों की सहायता ले सकते हैं. इससे उन्हें अकेले सारे काम संभालने की जरूरत कम पड़ती है. परिवारों में बच्चों की पढ़ाई और शादी पर खर्च को भी अहम माना जाता है. कई माता-पिता किंडरगार्टन से लेकर पोस्ट-ग्रेजुएशन तक बच्चों की निजी शिक्षा पर खर्च करते हैं. शादी समारोहों पर होने वाला खर्च भी अलग-अलग आय वर्गों में बढ़ता दिखा है.
इसके अलावा, भारत में मौजूदा रिटायर लोगों के एक बड़े वर्ग ने सरकारी या सार्वजनिक क्षेत्र की कंपनियों में नौकरी की थी. इनमें से कई लोगों को तय लाभ वाली पेंशन मिलती है. कुछ बुजुर्गों ने 1970 के दशक में आईपीओ के दौर के दौरान वित्तीय संपत्तियों में निवेश भी शुरू किया था. ऐसे लोगों को अपनी बचत और निवेश पर भरोसा है. जरूरत पड़ने पर उन्हें वयस्क बच्चों से आर्थिक मदद भी मिल सकती है. भारत में संपत्ति बच्चों के साथ संयुक्त रूप से रखने, समय-समय पर उन्हें उपहार में देने या हस्तांतरित करने का चलन भी है. वसीयत की लोकप्रियता बढ़ रही है, लेकिन ट्रस्ट का इस्तेमाल मुख्य रूप से बहुत अधिक संपत्ति वाले परिवारों तक सीमित है.
भारतीय मूल के अमेरिकी परिवारों के सामने दोहरी चुनौती
अमेरिका में रहने वाले भारतीय मूल के परिवारों की स्थिति इन दोनों व्यवस्थाओं के बीच है. वे अपने माता-पिता की मदद के लिए भारत पैसे भेज सकते हैं, सालाना उनसे मिलने जा सकते हैं और बीमारी के दौरान सहयोग कर सकते हैं. साथ ही, वे अपने बच्चों की अच्छी शिक्षा के लिए बचत करते हैं और पारिवारिक समारोहों, खासकर शादियों पर भी खर्च करते हैं.
इनमें से काफी लोगों के पास अच्छी शैक्षणिक योग्यता और बेहतर वेतन वाली नौकरियां हैं. बचत की आदत के कारण उनकी संपत्ति में घर, रियल एस्टेट और वित्तीय निवेश शामिल हो सकते हैं. लेकिन बुढ़ापे की देखभाल को लेकर उनके सामने कई सवाल हैं.
वे चाहते हैं कि रिटायरमेंट के बाद उन्हें बच्चों पर निर्भर न रहना पड़े और वे अपने घर में स्वतंत्र रूप से रह सकें. लेकिन अगर पति-पत्नी में से कोई एक बीमार पड़ जाए या किसी एक की मृत्यु हो जाए, तो दूसरे की देखभाल कैसे होगी? क्या बच्चों को देखभाल की जिम्मेदारी उठानी पड़ेगी? क्या भारत लौटकर सीनियर लिविंग सुविधा में रहना बेहतर होगा? और क्या जमा संपत्ति खुद पर खर्च की जाएगी या बच्चों के लिए छोड़ी जाएगी?
इन सवालों का कोई एक जवाब नहीं है. अमेरिका में देखभाल की सेवाएं भारत के मुकाबले महंगी हो सकती हैं, जबकि भारत में परिवार और घरेलू मदद के विकल्प अलग तरह से उपलब्ध हैं. इसलिए रिटायरमेंट की योजना बनाते समय केवल बचत की रकम नहीं, बल्कि भविष्य में देखभाल की जरूरतों को भी ध्यान में रखना जरूरी है.
अगली पीढ़ी को संपत्ति सौंपने से पहले योजना जरूरी
1980 के दशक से अमेरिका पहुंचे भारतीयों की पीढ़ी अब रिटायरमेंट और बुजुर्गों की देखभाल से जुड़ी बड़ी चुनौतियों के दौर में पहुंच रही है. आने वाले समय में उनकी संपत्ति का बड़ा हिस्सा अगली पीढ़ी को हस्तांतरित हो सकता है. लेकिन यह तय करना आसान नहीं होगा कि इस दौरान अपनी आर्थिक सुरक्षा और बच्चों को संपत्ति देने के बीच कितना संतुलन रखा जाए.
सबसे बड़ा सवाल यही है कि क्या उनका रिटायरमेंट पूरी तरह अमेरिकी तरीके से होगा, भारतीय तरीके से या दोनों का मिश्रण होगा. दोनों संस्कृतियों से जुड़ी इस पीढ़ी के लिए परिवार की मदद करना और खुद के बुढ़ापे को सुरक्षित रखना, दोनों अहम हैं. इसलिए रिटायरमेंट की योजना में आमदनी, बचत, स्वास्थ्य, देखभाल और विरासत सभी पहलुओं पर पहले से विचार करना जरूरी होगा.
इसे भी पढ़ें- भारतीय बाजार से विदेशी निवेशकों का मोहभंग! 7 दिन में निकाल लिए 41,487 करोड़ रुपए, ये हैं 3 बड़े कारण
Latest Stories
8th Pay Commission पर 5 बड़े अपडेट! कर्मचारियों और पेंशनर्स को सैलरी-पेंशन पर क्या जानना चाहिए?

हर महीने ₹25000 करते हैं खर्च, जानें ₹1.5 लाख का इमरजेंसी फंड बनाने के लिए कितनी सेविंग जरूरी

अगर आपने ले रखा 40 लाख का होम लोन, 1% ब्याज दर घटने से होगा 10.50 लाख का फायदा! ये है कैलकुलेशन